

Privat24 – mobile bank
JSC CB PrivatBank
- 4,9
- 181.00 beoordelingen
- 10.00M
- Downloads
- Free
- Prijs
Screenshots
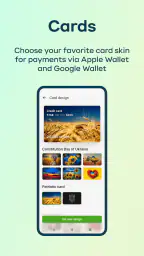
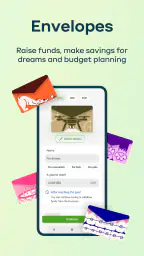
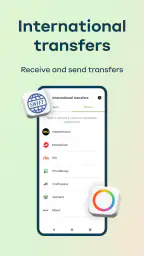
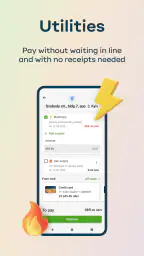
Privat24 – mobile bank Voor- en nadelen
Voordelen
- Rekeningen, kaarten en betalingen overzichtelijk in één app.
- Directe meldingen bij transacties helpen verdachte activiteit snel opmerken.
- Geld overmaken naar contacten gaat vlot via telefoonnummer of kaart.
- Ondersteuning voor meerdere valuta is handig tijdens reizen.
- Veel bankzaken zijn beschikbaar zonder een kantoor te bezoeken.
Nadelen
- Voor sommige functies is een Oekraïens telefoonnummer vereist.
- De app is vooral gericht op gebruikers van de Oekraïense PrivatBank.
- Volledige accountverificatie kan extra documenten en tijd vragen.
- Internationale overschrijvingen kunnen kosten en beperkingen hebben.
- Beschikbaarheid en functies kunnen per land of regio verschillen.
 Analyse door All-app
Privat24 is een financiële app van JSC CB PrivatBank die ik vooral zie als een mobiele toegangspoort tot dagelijks bankieren. Je kunt er betalingen en overboekingen regelen, stortingen en leningen beheren en cashback in de gaten houden. Dat klinkt breed, maar in de praktijk draait de app voor mij vooral om één voordeel: veel bankzaken staan op dezelfde plek, zodat ik niet telkens naar een kantoor, een website of een losse betaaloplossing hoef te grijpen.
De app is gratis en valt in de categorie financiën. Met een gemiddelde beoordeling van 4,9 uit een groot aantal gebruikerservaringen en meer dan 10 miljoen installaties is duidelijk dat Privat24 een gevestigde naam is, geen experimentele nieuwkomer. Toch zegt populariteit niet automatisch dat iedereen ermee geholpen is. Mijn ervaring is dat de app het beste werkt voor mensen die hun bankzaken vaak zelf op hun telefoon willen afhandelen en bereid zijn de instellingen en bevestigingsstappen eenmalig goed door te nemen.
Hoe ik Privat24 in het dagelijks gebruik inzet
Ik gebruik Privat24 vooral wanneer een betaling of overboeking tussendoor geregeld moet worden, maar mijn vaste routine begint met controleren welke rekening ik heb gekozen. In dit onderdeel kijk ik naar hoe ik zulke handelingen overzichtelijk houd en waarom ik na afloop ook de bevestiging controleer. Daarna bespreek ik de instellingen die het verschil maken tussen een vlotte start en onnodig zoeken.
Een praktische basisworkflow voor betalingen
Mijn normale werkwijze begint met het openen van de app en het controleren van de rekening die ik wil gebruiken. Daarna kies ik de gewenste handeling: een betaling, een overboeking of een andere financiële dienst. Die volgorde klinkt eenvoudig, maar ze voorkomt een veelgemaakte fout bij mobiele bankapps: te snel een bedrag invullen zonder eerst te controleren vanaf welke rekening het geld vertrekt.
Voor een gewone betaling vind ik het prettig dat de app niet alleen als saldo-overzicht dient. Ik kan een transactie voorbereiden, de gegevens nalopen en pas daarna bevestigen. Dat laatste moment gebruik ik bewust. Ik controleer de ontvanger, het bedrag en de omschrijving voordat ik verderga. Bij financiële apps is snelheid minder belangrijk dan een extra controle, zeker wanneer een fout niet gemakkelijk terug te draaien is.
Bij een overboeking gebruik ik dezelfde gewoonte, maar ik let extra op de bestemming. Een opgeslagen ontvanger kan handig zijn voor terugkerende betalingen, maar ik vertrouw nooit blind op een eerder gebruikte keuze. Rekeninggegevens kunnen veranderen en een bekende naam in een lijst betekent niet dat de huidige opdracht automatisch correct is. Privat24 helpt mij om de handeling mobiel af te ronden, maar de verantwoordelijkheid voor die controle blijft bij mij.
De combinatie van betalingen en overboekingen maakt de app geschikt voor een huishouden waarin verschillende soorten uitgaven door elkaar lopen. Een vaste rekening, een losse betaling en een financiële aanvraag hoeven niet via afzonderlijke apps te worden beheerd. Dat vermindert het aantal plekken waar ik moet zoeken, al kan de brede opzet ook betekenen dat een eerste bezoek aan bepaalde onderdelen wat minder direct aanvoelt dan bij een app die maar één taak heeft.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Een realistisch scenario: betalen onderweg
Stel dat ik onderweg een rekening ontvang en die niet wil bewaren tot ik thuis achter een computer zit. Dan open ik Privat24, kies ik de betaalfunctie en neem ik even de tijd om de informatie van de rekening over te nemen of te controleren. Na de bevestiging kijk ik opnieuw naar de transactiegeschiedenis. Die laatste stap is nuttig wanneer ik later wil nagaan of de betaling werkelijk is uitgevoerd en niet alleen als concept is blijven staan.
Voor mij is dit een sterker gebruiksscenario dan het simpelweg openen van de app om naar een saldo te kijken. De waarde zit in de hele keten: openen, juiste rekening kiezen, opdracht controleren, bevestigen en de uitkomst terugvinden. Wie die volgorde als vaste routine gebruikt, maakt minder snel vergissingen en haalt meer uit de app dan iemand die alleen losse functies probeert.
Cashback is een ander onderdeel dat ik niet als automatische korting zou behandelen. Ik zie het eerder als iets dat je actief moet volgen: controleer welke transacties ervoor in aanmerking komen, kijk of de terugbetaling zichtbaar wordt en gebruik het niet als reden om meer uit te geven. De app maakt het mogelijk om cashback bij je financiële overzicht te betrekken, maar verstandig gebruik vraagt nog altijd om eigen discipline.
Stortingen en leningen vragen meer aandacht
Dat Privat24 ook stortingen en leningen aanbiedt, maakt de app breder dan een eenvoudige betaalapp. Voor een storting zou ik eerst kijken naar de voorwaarden, de looptijd en de manier waarop toegang tot het geld geregeld is. Een mobiele interface kan de aanvraag overzichtelijk maken, maar een paar tikken mogen niet de plaats innemen van het lezen van de financiële gevolgen.
Hetzelfde geldt nog sterker voor leningen. Ik zou de app daarvoor niet gebruiken als impulsieve oplossing aan het einde van een dure maand. De mogelijkheid om een aanvraag digitaal te beheren is praktisch, maar juist daardoor kan de stap kleiner voelen dan hij financieel is. Controleer daarom vóór bevestiging het terug te betalen bedrag, de looptijd en alle getoonde voorwaarden. Als je alleen een snelle vergelijking tussen meerdere aanbieders zoekt, kan een onafhankelijke vergelijkingsdienst overzichtelijker zijn dan direct binnen je bankomgeving beginnen.
Instellingen die ik meteen zou nalopen
Na installatie zou ik niet direct beginnen met betalingen. Ik zou eerst de beveiligings- en meldingsinstellingen bekijken die in de app beschikbaar zijn. Controleer hoe je toegang bevestigt, welke meldingen je ontvangt en of je contactgegevens nog juist zijn. Een melding over een transactie is alleen nuttig als die op een apparaat en via een kanaal binnenkomt dat je daadwerkelijk controleert.
Ook de taal, de zichtbaarheid van rekeningen en de manier waarop bedragen worden weergegeven verdienen aandacht. Dat zijn geen spectaculaire opties, maar ze bepalen wel hoe rustig of verwarrend dagelijks gebruik aanvoelt. Een app die veel financiële diensten samenbrengt, wordt sneller overzichtelijk wanneer je alleen de onderdelen gebruikt die je echt nodig hebt en de rest niet telkens tussen je belangrijkste handelingen laat staan.
Ik zou daarnaast de versie van de app controleren wanneer iets onverwacht werkt. De huidige versie is 7.13.02 en de app werkt vanaf Android 7.0. Dat maakt haar toegankelijk voor veel Android-toestellen, maar een ouder besturingssysteem kan alsnog beperkingen geven in beveiliging, meldingen of algemene prestaties. Op een verouderd toestel zou ik belangrijke betalingen niet uitvoeren voordat ik zeker weet dat de app stabiel reageert.
Een praktische tip is om meldingen niet allemaal op dezelfde manier te behandelen. Transactie- en beveiligingsmeldingen verdienen een hoge prioriteit, terwijl algemene aanbiedingen of cashback-informatie minder dringend kunnen zijn. Door die aandacht te scheiden, zie ik belangrijke signalen sneller en voelt de app minder druk aan. Ik zou meldingen nooit volledig uitschakelen zonder een ander vast moment te kiezen waarop ik mijn rekening controleer.
Snellere patronen zonder roekeloos te worden
Ervaren gebruik draait voor mij niet om zo weinig mogelijk tikken, maar om zo weinig mogelijk twijfel. Daarom werk ik met vaste controlemomenten. Voor een terugkerende betaling controleer ik eerst de begunstigde, daarna het bedrag en pas als laatste de bevestiging. Die volgorde wordt na verloop van tijd bijna automatisch, terwijl ik toch een veiligheidsrem behoud.
Een tweede patroon is het groeperen van bankzaken. In plaats van de app telkens voor één vluchtige controle te openen, kies ik een rustig moment om betalingen, rekeningoverzicht en eventuele cashback samen te bekijken. Dat voorkomt dat ik tijdens haast een verkeerde rekening selecteer. Natuurlijk moet je bij een dringende betaling niet wachten, maar voor gewone administratie werkt bundelen overzichtelijker.
Ik vind het ook nuttig om na een belangrijke transactie niet meteen weg te swipen. Kijk naar de bevestiging en controleer of de opdracht in het overzicht terugkomt. Dat is geen garantie tegen elke fout, maar het maakt het verschil zichtbaar tussen een afgeronde handeling en een scherm dat alleen maar leek te zijn doorlopen. Deze kleine gewoonte is vooral waardevol wanneer de internetverbinding onderweg niet ideaal is.
Voor cashback zou ik een apart ritme gebruiken. Controleer het overzicht niet na elke kleine aankoop, maar wel op een vast moment nadat meerdere relevante betalingen zijn verwerkt. Zo voorkom je dat je de app gebruikt om voortdurend op een beloning te wachten. Cashback hoort in mijn ogen bij het financiële overzicht, niet bij het koopgedrag zelf.
Een minder voor de hand liggende afweging betreft de keuze tussen Privat24 en een aparte budgetapp. Privat24 is handig voor transacties en bankzaken die rechtstreeks met je rekening samenhangen. Een gespecialiseerde budgetapp kan beter zijn wanneer je uitgaven over meerdere banken, contant geld en gezamenlijke huishoudcategorieën wilt analyseren. Ik zou dus niet proberen de bankapp te dwingen tot een rol waarvoor een aparte tool geschikter is.
Waar de brede aanpak grenzen heeft
De grootste beperking die ik ervaar, is niet één ontbrekende knop, maar de hoeveelheid verantwoordelijkheid die bij de gebruiker blijft liggen. De app kan betalingen, leningen, stortingen en cashback op één plaats tonen, maar daardoor moet ik zelf goed blijven onderscheiden wat een dagelijkse betaling is en wat een beslissing met langere financiële gevolgen is.
Ook de snelheid van mobiel bankieren kan een nadeel worden. Een bekende ontvanger, een vertrouwd bedrag en een snelle bevestiging voelen efficiënt, maar juist die routine kan ervoor zorgen dat ik minder goed kijk. Daarom zou ik voor hoge bedragen of nieuwe ontvangers liever een rustig moment en een groter scherm gebruiken wanneer dat mogelijk is. De telefoon is handig, maar niet altijd de beste omgeving voor ingewikkelde financiële keuzes.
Privat24 is evenmin de ideale keuze voor iemand die uitsluitend een zeer eenvoudige betaalrekening zoekt en verder niets met leningen, stortingen of cashback wil doen. In dat geval kan een minimalistische bankapp minder afleiding geven. De brede functionaliteit is een voordeel voor actieve gebruikers, maar voor een gebruiker met één simpele behoefte kan ze onnodig uitgebreid aanvoelen.
Wie buiten het ecosysteem van JSC CB PrivatBank meerdere banken gebruikt, moet bovendien realistisch blijven over het overzicht. De app is sterk als centrale plek voor de diensten die zij zelf aanbiedt. Voor een volledig beeld van al je financiële producten kan een aparte persoonlijke-financiële tool geschikter zijn, vooral als je veel instellingen combineert.
Voor wie ik de app wel en niet zou aanraden
Ik zou Privat24 aanraden aan iemand die regelmatig mobiel betalingen uitvoert, geld overboekt en financiële bankdiensten op één plek wil beheren. Ook voor gebruikers die liever zelf hun zaken regelen dan contact opnemen met een kantoor, is de app logisch. De gratis toegang verlaagt de drempel om haar uit te proberen, terwijl de brede functies ruimte bieden om later meer onderdelen te gebruiken.
Mijn advies is voorzichtiger wanneer je vooral een lening overweegt omdat een aanvraag snel beschikbaar is. Gebruik de app dan als hulpmiddel om informatie te bekijken, niet als reden om sneller te lenen. Voor grote financiële beslissingen zou ik de voorwaarden opschrijven, alternatieven vergelijken en pas daarna in de app verdergaan.
Ik zou haar ook niet als enige financiële hulpmiddel aanraden aan iemand die uitgebreide rapportages over meerdere banken nodig heeft. Daarvoor is een bredere budgetoplossing waarschijnlijk beter. En als je toestel oud is, meldingen onbetrouwbaar zijn of je moeite hebt met digitale bevestigingen, kan traditioneel bankieren of ondersteuning in persoon prettiger en veiliger zijn.
Mijn eindoordeel na een vaste gebruiksroutine
Na het instellen van een vaste werkwijze vind ik Privat24 een overtuigende mobiele bankapp voor dagelijks gebruik. De kracht zit niet alleen in het aantal diensten, maar in de mogelijkheid om betalingen, overboekingen, cashback, stortingen en leningen vanuit dezelfde omgeving te benaderen. Voor mij werkt dat vooral goed wanneer ik de app gebruik als gecontroleerd werkproces en niet als een verzameling snelle knoppen.
De leeftijdsclassificatie PEGI 3 maakt duidelijk dat de app breed toegankelijk is, maar financiële toegankelijkheid is iets anders dan financiële eenvoud. Iedereen kan de interface gebruiken, terwijl niet elke dienst voor iedereen verstandig is. Dat onderscheid vind ik belangrijk: de app maakt bankzaken bereikbaar, maar neemt de noodzaak om bedragen en voorwaarden te begrijpen niet weg.
De combinatie van een sterke gebruikerswaardering en meer dan 10 miljoen installaties past bij mijn indruk dat Privat24 volwassen genoeg is voor een vaste plaats op de telefoon. Toch zou ik de app niet blind vertrouwen zonder meldingen, bevestigingen en transactieoverzichten bewust te controleren. De beste ervaring ontstaat wanneer gemak wordt gecombineerd met een vaste controle-routine.
Mijn eindadvies is daarom positief, met een duidelijke voorwaarde. Kies Privat24 als je een gratis, mobiele omgeving zoekt voor bankzaken die je vaak zelf uitvoert en je bereid bent instellingen en controles serieus te nemen. Kies liever een eenvoudiger bankapp of een aparte budgettool wanneer je minder functies wilt of juist meerdere banken diepgaand wilt analyseren. Voor mijn dagelijkse betalingen en financiële administratie is Privat24 praktisch en veelzijdig, zolang ik snelheid nooit belangrijker maak dan zekerheid.
Veelgestelde vragen
Wat is Privat24 en welke diensten biedt de mobiele bank?
Privat24 is de mobiele bankapp van PrivatBank waarmee je dagelijkse bankzaken vanaf je smartphone kunt regelen. Je kunt onder andere je saldo en transacties bekijken, geld overmaken, rekeningen betalen, kaarten beheren en bepaalde bankproducten aanvragen. De precieze functies kunnen verschillen per land, accounttype en app-versie. Controleer daarom na installatie welke diensten voor jouw profiel beschikbaar zijn.
Is Privat24 veilig om te gebruiken voor mobiel bankieren?
Privat24 gebruikt beveiligingsmaatregelen zoals inloggen met accountgegevens, bevestiging van transacties en, afhankelijk van je toestel, biometrische verificatie zoals vingerafdruk of gezichtsherkenning. Toch blijft je eigen gedrag belangrijk. Installeer de app uitsluitend via een officiële appwinkel, deel geen codes of wachtwoorden en vermijd bankieren via openbare wifi. Activeer bovendien schermvergrendeling en meld verdachte activiteiten direct bij de bank.
Kan ik met Privat24 geld overmaken en rekeningen betalen?
Ja, Privat24 is vooral bedoeld om betalingen en overschrijvingen eenvoudig mobiel uit te voeren. Vanuit de app kun je doorgaans geld naar andere rekeningen sturen, kaartbetalingen beheren en verschillende rekeningen of diensten betalen. Voor sommige transacties zijn extra bevestigingen, limieten of kosten van toepassing. Controleer altijd zorgvuldig de naam van de ontvanger, het bedrag en eventuele wisselkoers voordat je de betaling definitief bevestigt.
Zijn er kosten verbonden aan het gebruik van Privat24?
Het downloaden en installeren van Privat24 is doorgaans gratis, maar dat betekent niet dat iedere bankhandeling kosteloos is. Kosten kunnen afhankelijk zijn van het soort overschrijving, de gebruikte kaart, geldopnames, internationale transacties, valutawissels of specifieke bankdiensten. De tarieven kunnen bovendien veranderen. Bekijk daarom vóór een belangrijke transactie de actuele prijslijst in de app of op de officiële website van PrivatBank.
Wat heb ik nodig om Privat24 te registreren en wat kan ik doen bij problemen?
Voor registratie of toegang tot Privat24 heb je meestal een telefoonnummer, identificatiegegevens en een rekening of kaart van PrivatBank nodig. De bank kan aanvullende verificatie vragen, vooral bij een nieuw toestel of bepaalde transacties. Werkt de app niet, dan kun je eerst controleren of er een update beschikbaar is en of je internetverbinding stabiel is. Neem bij een geblokkeerd account, verloren telefoon of verdachte activiteit rechtstreeks contact op met de officiële klantenservice.


